¿Tienes que devolver los préstamos de tu póliza de banca infinita?
Cuando alguien escucha por primera vez que puede pedir dinero prestado de su propia póliza, la primera pregunta que surge es casi siempre la misma:
¿Y tengo que devolver ese dinero?
Es una pregunta honesta. Y merece una respuesta honesta.
La respuesta corta es: técnicamente, no estás obligado a devolver el préstamo. Pero si no lo haces, hay consecuencias que necesitas entender antes de tomar esa decisión.
En este artículo te explicamos cómo funcionan los préstamos dentro de la estrategia de convertirte en tu propio banquero (banco infinito), qué pasa si los devuelves, qué pasa si no los devuelves, y por qué la decisión que tomes importa mucho más de lo que crees.
Primero, ¿cómo funciona un préstamo de póliza?
Cuando tienes una póliza diseñada para la estrategia de convertirte en tu propio banquero (banco infinito), tu dinero acumula lo que se llama valor en efectivo. Ese valor en efectivo es tuyo.
Puedes usarlo como colateral para pedir un préstamo a la compañía aseguradora. No le pides prestado a un banco. No te preguntan para qué quieres el dinero. No revisan tu crédito.
El dinero llega a tu cuenta en pocos días. Y tu valor en efectivo dentro de la póliza sigue creciendo como si nada hubiera pasado.
Eso es lo que hace a este sistema diferente a cualquier cuenta bancaria tradicional. Tu dinero trabaja en dos lugares al mismo tiempo.
¿Estás obligado a devolver el préstamo?
No. La compañía aseguradora no te obliga a devolver el préstamo. No hay una fecha límite fija. No te llaman cobradores. No reportan nada a las agencias de crédito.
Tú decides cuándo pagar, cuánto pagar y a qué ritmo.
Pero hay algo que sí debes entender: el préstamo genera intereses. Esos intereses se suman al saldo pendiente. Si no los pagas, el saldo del préstamo crece poco a poco.
¿Qué pasa si nunca devuelves el préstamo?
Si dejas el préstamo sin pagar, el saldo pendiente más los intereses acumulados se descontarán del beneficio por fallecimiento cuando ya no estés. Es decir, tus beneficiarios recibirán menos dinero.
Además, si el saldo del préstamo llega a superar el valor en efectivo de tu póliza, esta puede cancelarse. Eso significaría perder la cobertura y, en algunos casos, enfrentar consecuencias fiscales.
Por eso, aunque nadie te obliga, la estrategia correcta es tratar tu póliza como un banco de verdad. Y los bancos que funcionan bien cobran y recuperan su dinero.
Por qué devolver el préstamo es la decisión inteligente
Aquí está la parte que la mayoría no entiende al principio:
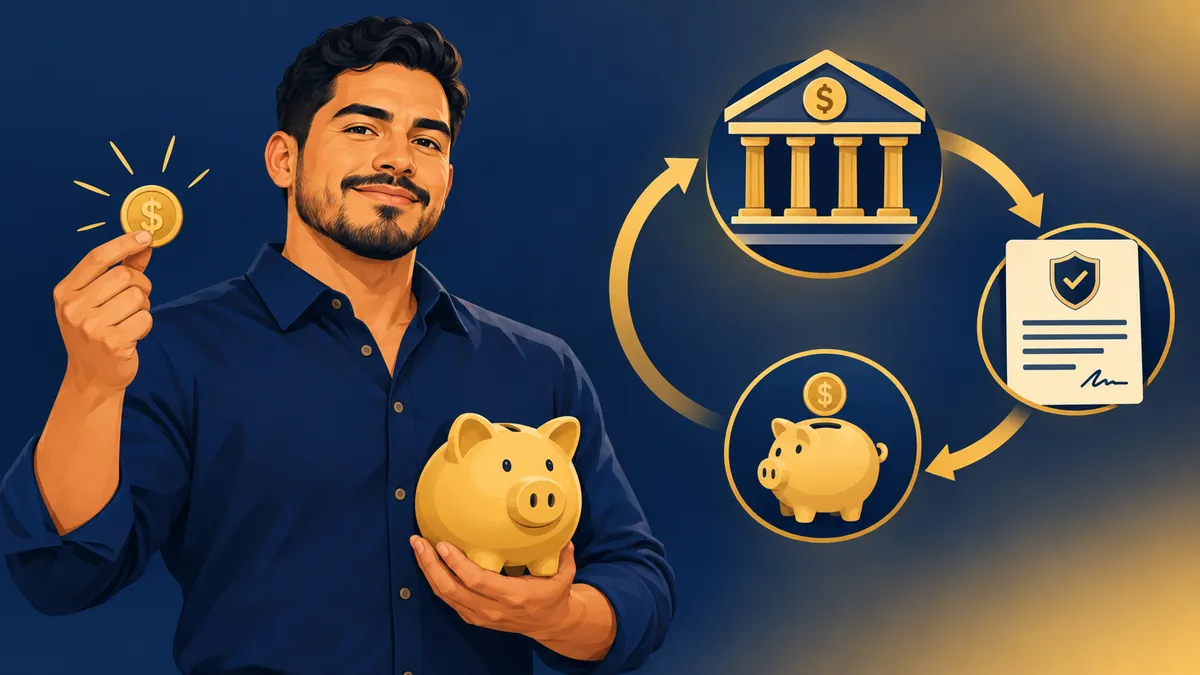
Cuando devuelves el préstamo con intereses a tu propio sistema, ese dinero no desaparece. Vuelve a tu póliza. Vuelve a crecer. Vuelve a estar disponible para usarlo de nuevo.
Es como si fueras dueño de un pozo de agua. Cada vez que sacas agua y la devuelves, el pozo sigue lleno. Cada vez que sacas y no devuelves, el pozo baja.
Nelson Nash, el creador de este concepto, lo decía de forma simple: págate a ti mismo con el mismo respeto con que le pagas a cualquier banco.
Si a un banco le pagarías puntualmente porque de lo contrario te dañan el crédito, ¿por qué no darle el mismo respeto a tu propio sistema financiero?
El primer paso para aplicar esto correctamente es revisar tu situación actual. Para analizar tus números y ver si esta estrategia se adapta a tu caso, puedes comenzar con la Evaluación de Eficiencia Financiera. Es gratuita, toma pocos minutos y te da claridad inmediata sobre tu posición.
¿Cuánto deberías devolver y cuándo?
Aquí no hay una respuesta única. Pero sí hay un principio claro: devuelve el préstamo como si se lo debieras a un banco externo.
Algunas personas hacen pagos mensuales. Otras pagan en un solo monto cuando tienen ingresos adicionales. Lo importante es que el saldo del préstamo no crezca sin control.
Una buena práctica es calcular los intereses anuales y asegurarte de pagar al menos esa cantidad cada año. Así el saldo no sube. Y si puedes pagar más, hazlo.
Cada dólar que regresas a tu sistema queda ahí creciendo. No se va a ningún banco externo. No engorda las ganancias de ninguna institución financiera. Se queda en tu apellido.
¿Para quién no funciona esta estrategia?
Seamos directos: esta estrategia no es para todos.
- Si no tienes la disciplina para tratarte a ti mismo como un buen banquero, el sistema puede desbalancearse.
- Si sacas dinero y nunca lo devuelves, el pozo se seca.
- También es importante que la póliza esté bien diseñada desde el inicio. Una póliza mal estructurada puede no darte el acceso y la flexibilidad que necesitas.
Por eso, siempre recomendamos trabajar con un profesional capacitado que conozca el concepto a fondo.
El costo de no entender esto
Muchas personas conocen la estrategia de convertirte en tu propio banquero (banco infinito), sacan un préstamo de su póliza, y nunca lo devuelven.
Con el tiempo, el saldo pendiente crece. El valor en efectivo disponible baja. Y el sistema que debería estar trabajando para ellos deja de funcionar bien.
No porque la estrategia esté mal. Sino porque nadie les explicó que la disciplina del banquero es tan importante como la póliza misma.
El siguiente paso
Si ya entiendes el concepto y quieres ver cómo aplicarlo en tu situación real, el primer paso es revisar tu posición financiera actual.
Para analizar tus números, empieza con la Evaluación de Eficiencia Financiera, una herramienta gratuita que te muestra en minutos dónde estás y qué oportunidades estás dejando ir.
Y si ya estás listo para tomar acción, puedes reservar una sesión directa con un Arquitecto del Flujo del Dinero que analizará tu caso en detalle: reserva tu sesión aquí.
La estrategia funciona. Pero solo si la tratas con el respeto que merece.